Грузоперевозки в России в 2027 году: прогноз рынка
Российский рынок грузоперевозок входит в 2027 год в условиях структурной перестройки. После периода нестабильного спроса, изменения международных маршрутов и роста операционных расходов транспортным компаниям предстоит адаптироваться к новым экономическим условиям. При этом ожидаемое восстановление объёмов перевозок не означает автоматического увеличения доходности бизнеса: на финансовые результаты будут влиять стоимость топлива, обслуживание транспорта, доступность финансирования и состояние инфраструктуры.
По базовому прогнозу Минэкономразвития, в 2027 году общий объём грузоперевозок в России без учёта трубопроводного транспорта может увеличиться на 4,2% и достичь 8,25 млрд тонн. Грузооборот, отражающий не только количество перевезённых грузов, но и расстояние перевозки, прогнозируется на уровне 3 038,5 млрд тонно-километров — на 4,3% выше оценки 2026 года. Это указывает на ожидаемое восстановление транспортной активности. Однако динамика будет различаться по видам транспорта, направлениям и товарным группам.
Общая ситуация на рынке
Предшествующий период показал, насколько сильно транспортная отрасль зависит от состояния промышленности, торговли и инвестиционной активности. В 2025 году объём грузоперевозок всеми видами транспорта без трубопроводного составил 8,07 млрд тонн. На 2026 год Минэкономразвития оценивало снижение показателя до 7,92 млрд тонн. Прогноз на 2027 год предполагает возвращение к росту. Но темпы восстановления будут зависеть от того, насколько быстро оживится промышленный спрос, продолжат ли развиваться внутренние торговые цепочки и сохранится ли устойчивость экспортной логистики.
Дополнительное значение имеет структура экономики. Даже при умеренном росте ВВП отдельные сегменты перевозок могут демонстрировать более высокую динамику. Например, увеличение производства продуктов питания, развитие распределительных центров и расширение региональной торговли формируют дополнительный спрос на автомобильную логистику. В то же время грузоперевозки строительных материалов, промышленного оборудования и сырья будут сильнее зависеть от инвестиционных программ и объёмов капитального строительства.
Автомобильные перевозки
Автомобильный транспорт сохранит ведущую роль по количеству перевозимых грузов. По итогам 2025 года на него пришлось около 84,6% общего объёма грузоперевозок транспортным комплексом без трубопроводного транспорта.
Однако высокая доля в тоннаже не означает сопоставимого преимущества по грузообороту. Значительную часть автомобильных перевозок составляют относительно короткие маршруты, тогда как железная дорога традиционно выполняет большую часть дальних перевозок массовых грузов.
В 2027 году автомобильная логистика будет развиваться под влиянием факторов.
-
Развитие региональных маршрутов. Перераспределение товарных потоков между регионами и рост значения внутренних цепочек поставок поддерживают спрос на автомобильные перевозки. Для бизнеса важны не только магистральные направления, но и доставка между производственными площадками, складами, торговыми сетями и конечными получателями.
-
Конкуренция за загрузку транспорта. При восстановлении рынка перевозчики будут заинтересованы в сокращении порожнего пробега, поиске обратных загрузок и повышении оборачиваемости автомобилей. Экономика рейса всё чаще будет зависеть от качества планирования, а не только от ставки за километр.
-
Рост требований к срокам доставки. Производители и торговые компании заинтересованы в предсказуемой логистике. Автомобильный транспорт позволяет гибко менять маршрут и организовывать доставку непосредственно до склада или торговой точки, что особенно важно для скоропортящихся товаров.
При этом перевозчики продолжат сталкиваться с высокой стоимостью содержания автопарка. Расходы на топливо, ремонт, шины, запасные части, оплату труда водителей и финансирование обновления техники будут влиять на рентабельность не меньше, чем объём заказов.
Железнодорожный транспорт
Железнодорожная логистика останется основой дальних перевозок сырья, топлива, металлов, удобрений и других массовых грузов. На неё приходится основная часть грузооборота транспортного комплекса без трубопроводного транспорта.
Вместе с тем отрасль сталкивается с ограничениями пропускной и провозной способности отдельных участков сети. Особенно заметно это на восточном направлении, где развитие экспортных перевозок требует соответствующей инфраструктуры. В 2025 году погрузка на сети РЖД составила 1 116,8 млн тонн, что на 5,7% меньше показателя предыдущего года. На 2026 год в прогнозе Минэкономразвития также закладывалось небольшое снижение железнодорожной погрузки.
В 2027 году ситуация будет зависеть от восстановления грузовой базы, пропускной способности инфраструктуры и эффективности использования вагонного парка. Для грузоотправителей это означает сохранение интереса к комбинированным схемам доставки. Если железнодорожная инфраструктура не позволяет обеспечить требуемые сроки или объёмы, часть маршрута может выполняться автомобильным транспортом. В результате возрастает значение мультимодальной логистики, при которой разные виды транспорта дополняют друг друга.
Стоимость перевозок
Одним из основных вопросов 2027 года останется себестоимость транспортных услуг. Даже при увеличении количества заказов перевозчики не обязательно получат пропорциональный рост прибыли.
На финансовый результат будут влиять несколько составляющих:
- стоимость дизельного топлива и динамика цен на нефтепродукты;
- расходы на техническое обслуживание и ремонт;
- цены на импортные и отечественные комплектующие;
- заработная плата водителей и технического персонала;
- страхование, налоги и обязательные платежи;
- стоимость кредитования и лизинга транспортных средств.
Отдельное значение имеет индексация железнодорожных тарифов. В прогнозных материалах Минэкономразвития указано повышение регулируемых грузовых железнодорожных тарифов на 8,5% с 1 октября 2026 года. Это изменение будет влиять на стоимость логистических цепочек и в 2027 году
Макроэкономические условия также останутся важными. В базовом сценарии Банка России рост ВВП в 2027 году оценивается в диапазоне 1–2%, а инфляция прогнозируется на уровне 4%. При этом регулятор рассматривает и альтернативные сценарии, в которых инфляционное давление и стоимость финансирования могут оказаться выше.
Поэтому перевозчикам будет важно не просто пересматривать тарифы, а регулярно рассчитывать фактическую себестоимость рейса. Договоры с фиксированной стоимостью услуг при существенном изменении расходов могут становиться источником финансовых рисков.
Рефрижераторные перевозки
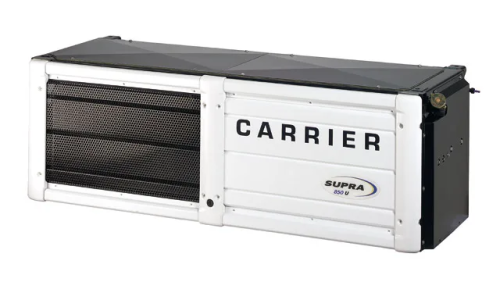
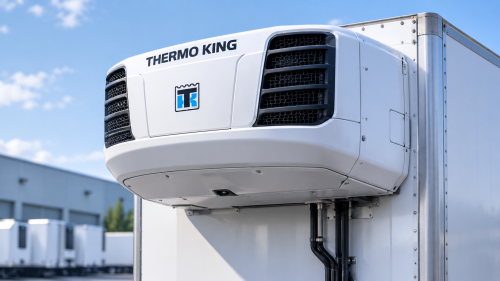
Отдельного внимания заслуживает сегмент перевозок с температурным контролем. Он обслуживает продовольственный рынок, фармацевтическую отрасль, производителей полуфабрикатов, дистрибьюторов и торговые сети.
В отличие от перевозки обычных грузов, рефрижераторная логистика требует постоянного поддержания заданного температурного режима. Ошибка в работе холодильной установки может привести не просто к задержке доставки, а к порче всей партии товара.
В 2027 году спрос на такие перевозки будет определяться развитием региональных поставок, распределительных центров, сетевой розницы и производства продуктов питания. Это не означает, что сегмент обязательно покажет более высокие темпы роста, чем рынок в целом, но его значение для стабильности продовольственных цепочек останется высоким.
Для перевозчиков основными задачами станут:
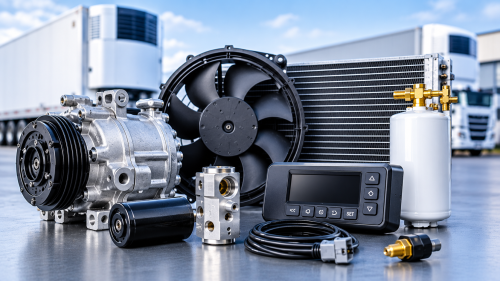
- Поддержание технической исправности холодильных установок. Регулярная диагностика двигателя, компрессора, системы охлаждения, датчиков и электрических компонентов помогает снизить риск отказа оборудования во время рейса.
-
Контроль температурного режима. Важны корректная настройка заданной температуры, проверка показаний Supply Air и Return Air, исправность датчиков и правильная организация загрузки кузова.
-
Своевременная замена расходных материалов и комплектующих. Ремни, фильтры, патрубки и другие элементы должны соответствовать модели установки и условиям эксплуатации. Использование неподходящих деталей может привести к нестабильной работе оборудования.
-
Подготовка техники к сезонным нагрузкам. Летом холодильные установки работают при высокой температуре окружающего воздуха, а зимой возникают дополнительные риски, связанные с холодным запуском, состоянием топлива, аккумуляторов и обмерзанием отдельных элементов системы.
В таких условиях техническое обслуживание перестаёт быть исключительно ремонтной задачей. Оно становится частью управления логистическими рисками: плановый осмотр и своевременная замена изношенных деталей обходятся дешевле, чем внеплановая остановка автомобиля с грузом.
Цифровизация и управление автопарком
В 2027 году конкурентоспособность транспортной компании будет всё сильнее зависеть от качества управления данными. Системы мониторинга транспорта, электронный документооборот, контроль расхода топлива и цифровое планирование маршрутов уже стали важными инструментами для крупных перевозчиков. Их задача — сократить непроизводительные расходы и повысить прозрачность перевозочного процесса.
В рефрижераторной логистике цифровой контроль имеет дополнительное значение. Помимо местоположения автомобиля, диспетчер должен иметь возможность отслеживать температурные параметры, состояние холодильного оборудования и отклонения от заданного режима. Это позволяет быстрее реагировать на неисправности и документировать соблюдение условий перевозки. Для грузовладельцев такая прозрачность становится одним из критериев выбора транспортного подрядчика.
Основные риски для транспортного бизнеса в 2027 году
Несмотря на ожидаемое восстановление рынка, участникам отрасли придётся учитывать ряд ограничений.
-
Замедление экономического роста. Если промышленный и потребительский спрос будут восстанавливаться медленнее прогнозов, увеличение объёмов перевозок окажется ограниченным.
-
Рост операционных расходов. Удорожание топлива, комплектующих, ремонта и труда может опережать рост тарифов на перевозку.
-
Высокая стоимость обновления автопарка. При дорогом финансировании транспортным компаниям сложнее приобретать новые автомобили и холодильные установки. Это повышает значение обслуживания уже имеющейся техники.
-
Инфраструктурные ограничения. Проблемы с пропускной способностью отдельных железнодорожных направлений и перегруженность транспортных узлов могут увеличивать сроки доставки.
-
Внешние экономические факторы. Санкционные ограничения, изменения внешнеторговых маршрутов, валютных курсов и условий поставок комплектующих сохраняют неопределённость для логистических компаний.
Прогноз на 2027 год
Базовый прогноз Минэкономразвития предполагает увеличение общего объёма грузоперевозок в России на 4,2% в 2027 году. Это создаёт предпосылки для восстановления транспортного рынка после ожидаемого снижения в 2026 году.
Однако основная конкуренция между перевозчиками будет разворачиваться не только за количество заказов. На первый план выйдут управление себестоимостью, техническая готовность транспорта, соблюдение сроков доставки и способность обеспечивать сохранность груза.
Источники:
Банк России - Основные направления денежно-кредитной политики на 2027–2029 годы. Макроэкономические сценарии и оценка рисков.
Данные о железнодорожном транспорте. Показатели погрузки и грузооборота.
Росстат - Статистика транспорта. Официальный раздел с данными по видам транспорта.
В настройках компонента не выбран ни один тип комментариев